Что такое сложный процент
Сложный процент — это начисление процентов не только на исходную сумму, но и на уже начисленные проценты. Каждый период проценты прибавляются к сумме (это называют капитализацией), и в следующий период ставка применяется к увеличенной сумме. Поэтому деньги растут не по прямой, а с ускорением.
Главная формула:
где:
- S — наращенная сумма в конце срока;
- P — начальная сумма (вклад, вложение, долг);
- r — годовая ставка в виде десятичной дроби: 12% → 0,12;
- m — число начислений (капитализаций) в год: 1 — раз в год, 4 — ежеквартально, 12 — ежемесячно;
- t — срок в годах.
Если проценты начисляются раз в год (m = 1), формула упрощается до S = P · (1 + r)ᵗ. Множитель (1 + r / m)^(m · t) называют коэффициентом наращения: он показывает, во сколько раз вырастет сумма.
Простой и сложный процент: в чем разница
При простом проценте доход каждый год считается от одной и той же начальной суммы, и проценты к ней не прибавляются:
Сумма растет одинаковыми шагами — по прямой линии. При сложном проценте каждый следующий шаг больше предыдущего, потому что база растет.
Пусть P = 100 000 ₽, ставка 10% годовых, срок 5 лет. Сравним простой процент и сложный с ежегодной и ежемесячной капитализацией:
| Год | Простой процент, ₽ | Сложный, раз в год, ₽ | Сложный, ежемесячно, ₽ | Разница «сложный (раз в год) − простой», ₽ |
|---|---|---|---|---|
| 1 | 110 000,00 | 110 000,00 | 110 471,31 | 0,00 |
| 2 | 120 000,00 | 121 000,00 | 122 039,10 | 1 000,00 |
| 3 | 130 000,00 | 133 100,00 | 134 818,18 | 3 100,00 |
| 4 | 140 000,00 | 146 410,00 | 148 935,41 | 6 410,00 |
| 5 | 150 000,00 | 161 051,00 | 164 530,89 | 11 051,00 |
Что видно из таблицы:
- за первый год при ежегодном начислении результаты совпадают — проценты еще не успели капитализироваться;
- дальше разрыв растет с каждым годом: 1 000 ₽, 3 100 ₽, 6 410 ₽, 11 051 ₽;
- чем чаще капитализация, тем больше итоговая сумма при той же ставке.
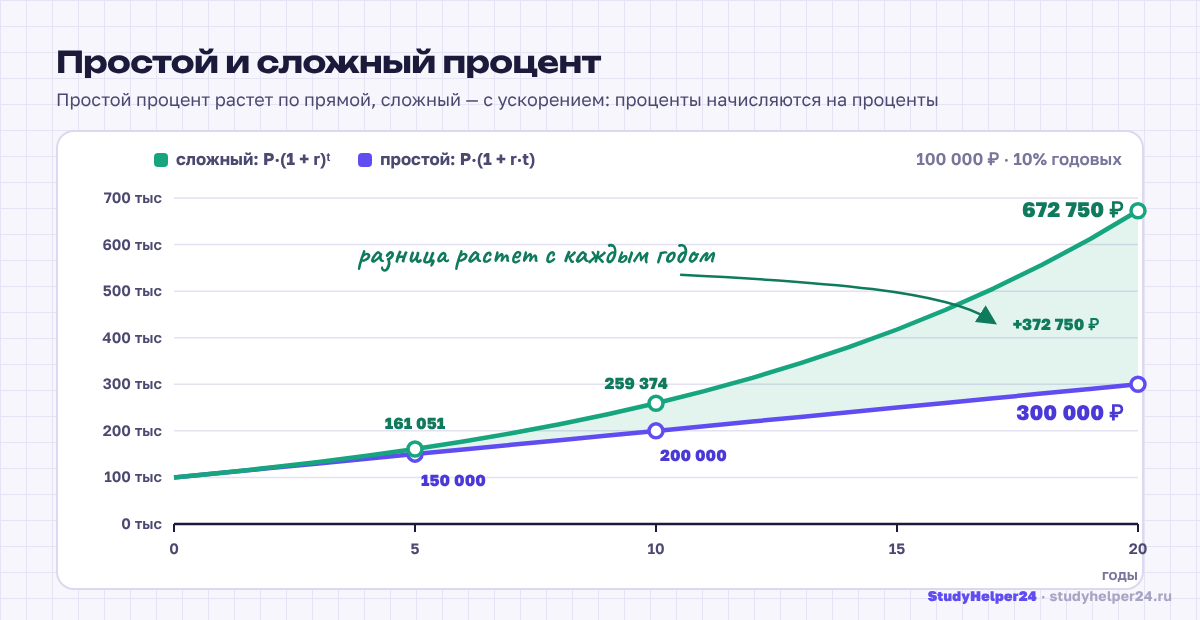
Простой процент применяют для краткосрочных операций и в некоторых вкладах, где проценты выплачиваются на карту и не прибавляются к сумме вклада. Сложный — во вкладах с капитализацией, при расчете роста инвестиций, наращения долга и в финансовой математике в целом.
Пример расчета: вклад с ежемесячной капитализацией
Условие: вклад 300 000 ₽ на 2 года под 12% годовых, проценты капитализируются ежемесячно. Какая сумма будет в конце срока?
- Выписываем данные: P = 300 000, r = 0,12, m = 12, t = 2.
- Ставка за один период: r / m = 0,12 / 12 = 0,01 (то есть 1% в месяц).
- Число периодов: m · t = 12 · 2 = 24.
- Коэффициент наращения: 1,01²⁴ ≈ 1,269735.
- Наращенная сумма: S = 300 000 · 1,269735 ≈ 380 920,39 ₽.
- Доход по вкладу: 380 920,39 − 300 000 = 80 920,39 ₽.
Для сравнения — тот же вклад без капитализации (простой процент):
Капитализация добавила 380 920,39 − 372 000 = 8 920,39 ₽ при той же ставке.
Результат проверен скриптом на Python:
В реальных вкладах доход по процентам может облагаться НДФЛ, а условия начисления (по календарным месяцам, по дням) прописаны в договоре. В учебных задачах налог обычно не учитывают, если это не сказано в условии.
Как частота капитализации влияет на результат
Возьмем снова 100 000 ₽ под 10% годовых на 5 лет и будем менять только m:
| Капитализация | m | Сумма через 5 лет, ₽ | Доход, ₽ |
|---|---|---|---|
| нет (простой процент) | — | 150 000,00 | 50 000,00 |
| раз в год | 1 | 161 051,00 | 61 051,00 |
| ежеквартально | 4 | 163 861,64 | 63 861,64 |
| ежемесячно | 12 | 164 530,89 | 64 530,89 |
| ежедневно | 365 | 164 860,84 | 64 860,84 |
Переход от ежегодной капитализации к ежемесячной заметно увеличивает доход, а от ежемесячной к ежедневной — уже мало. Рост замедляется и стремится к пределу при непрерывном начислении: S = P · eʳᵗ (здесь e ≈ 2,71828). Для нашего примера это примерно 164 872 ₽.
Эффективная годовая ставка
Ставка 10% «с ежемесячной капитализацией» и ставка 10% «с выплатой раз в год» — это разная доходность. Чтобы сравнить такие предложения, считают эффективную годовую ставку — какую доходность за год дает номинальная ставка с учетом капитализации:
Примеры для номинальной ставки 10%:
- ежеквартально: (1 + 0,10 / 4)⁴ − 1 ≈ 0,10381 → 10,38%;
- ежемесячно: (1 + 0,10 / 12)¹² − 1 ≈ 0,10471 → 10,47%.
Для вклада из примера (12% с ежемесячной капитализацией) эффективная ставка 1,01¹² − 1 ≈ 12,68%. Банки часто указывают в рекламе именно эффективную ставку («доходность с учетом капитализации»), а в договоре — номинальную. Сравнивать нужно одинаковые показатели.
Правило 72: за сколько лет удвоятся деньги
Быстрая оценка без калькулятора: разделите 72 на годовую ставку в процентах — получите примерное число лет до удвоения суммы при ежегодной капитализации.
| Ставка | По правилу 72, лет | Точно: ln 2 / ln(1 + r), лет |
|---|---|---|
| 6% | 72 / 6 = 12,0 | 11,90 |
| 10% | 72 / 10 = 7,2 | 7,27 |
| 12% | 72 / 12 = 6,0 | 6,12 |
Правило приближенное: оно хорошо работает для ставок примерно от 5 до 15% и неточно для очень больших ставок. Точный срок получают из формулы сложного процента, решив уравнение 2 = (1 + r)ᵗ: t = ln 2 / ln(1 + r).
Как найти начальную сумму, ставку или срок
Из основной формулы можно выразить любую величину. Это нужно в задачах «сколько положить сегодня, чтобы через 3 года получить 500 000 ₽».
- Начальная сумма (дисконтирование): P = S / (1 + r / m)^(m · t).
- Срок: t = ln(S / P) / (m · ln(1 + r / m)).
- Ставка при ежегодном начислении: r = (S / P)^(1 / t) − 1.
Например, сумма, которую нужно положить под 10% годовых с ежегодной капитализацией, чтобы через 5 лет получить 161 051 ₽: P = 161 051 / 1,1⁵ = 100 000 ₽. На той же идее — приведении будущих денег к сегодняшнему дню — построены NPV и IRR инвестиционного проекта. А равные платежи по кредиту считаются через сложный процент в формуле аннуитетного платежа.
Расчет сложного процента в Excel
В Excel будущую стоимость считает функция БС (в английской версии — FV):
- ставка — ставка за один период (годовая / m);
- кпер — число периодов (m · t);
- плт — регулярное пополнение за период (если пополнений нет — 0);
- пс — начальная сумма со знаком минус;
- тип — 0 или 1: пополнение в конце или в начале периода (можно не указывать).
Для вклада из примера:
Минус перед начальной суммой нужен потому, что Excel считает вложенные деньги и полученные деньги потоками с разными знаками. Без минуса результат будет отрицательным.
Можно обойтись и без функции: =300000*(1+12%/12)^24 даст тот же результат. Для таблицы по годам удобно записать начальную сумму в ячейку B2, а в B3 формулу =B2*(1+$E$1), где в E1 — ставка, и протянуть вниз. Если нужно построить по таблице график, пригодится инструкция как сделать график в Excel для курсовой.
Бесплатный калькуляторКалькулятор сложных процентовНаращенная сумма, доход и рост по периодам для вашей ставки, срока и капитализацииЕсли хотите, чтобы специалист проверил решение задачи по финансовой математике, — посмотрите консультации по экономике.
Частые вопросы
Как рассчитать сложный процент по формуле?
Используйте S = P · (1 + r / m)^(m · t): переведите ставку в десятичную дробь, разделите ее на число начислений в год, возведите (1 + r / m) в степень m · t и умножьте на начальную сумму.
Чем сложный процент отличается от простого?
При простом проценте доход каждый период начисляется только на начальную сумму, при сложном — на сумму вместе с уже начисленными процентами. Поэтому при сроке больше одного периода сложный процент дает больше.
Что такое капитализация процентов?
Это присоединение начисленных процентов к сумме вклада или долга. После капитализации проценты начинают приносить собственные проценты. Чем чаще капитализация, тем выше эффективная доходность.
Как посчитать сложный процент в Excel?
Функцией БС: =БС(годовая_ставка/m; m*лет; 0; -начальная_сумма). Например, =БС(12%/12; 24; 0; -300000) вернет 380 920,39.
Что такое правило 72?
Способ быстро оценить срок удвоения денег: 72 делят на годовую ставку в процентах. При 10% годовых сумма удвоится примерно за 72 / 10 = 7,2 года (точно — за 7,27 года).
Обсуждение
Пока никто не написал. Можно быть первым.