Что такое аннуитетный платеж
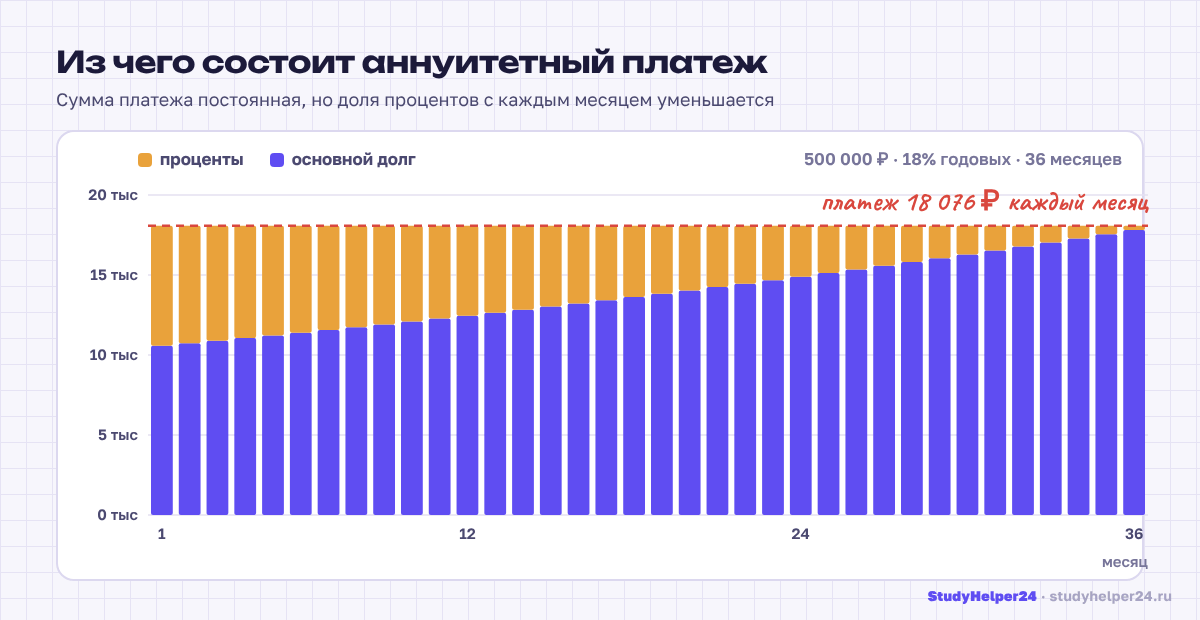
Аннуитетный платеж — одинаковая сумма, которую заемщик платит каждый месяц весь срок кредита. Внутри платежа меняется только соотношение частей:
- в начале большая часть платежа уходит на проценты, меньшая — на погашение основного долга;
- к концу срока доля процентов уменьшается, а доля долга растет.
Так устроено большинство потребительских кредитов и ипотек в России.
Формула
где:
- A — ежемесячный платеж;
- S — сумма кредита;
- i — месячная процентная ставка: годовая ставка, деленная на 12 и на 100;
- n — количество месяцев.
Множитель i · (1 + i)ⁿ / ((1 + i)ⁿ − 1) называют коэффициентом аннуитета.
Пример расчета
Кредит 500 000 ₽ на 3 года (36 месяцев) под 18% годовых.
- Месячная ставка: i = 0,18 / 12 = 0,015.
- (1 + i)ⁿ = 1,015³⁶ ≈ 1,709140.
- Коэффициент аннуитета: 0,015 · 1,709140 / (1,709140 − 1) ≈ 0,036152.
- Платеж: A = 500 000 · 0,036152 ≈ 18 076,20 ₽.
Сколько всего заплатит заемщик:
График погашения
Каждый месяц банк начисляет проценты на остаток долга. Все, что в платеже сверх процентов, уменьшает долг.
| Месяц | Платеж, ₽ | Проценты, ₽ | Основной долг, ₽ | Остаток долга, ₽ |
|---|---|---|---|---|
| 1 | 18 076,20 | 7 500,00 | 10 576,20 | 489 423,80 |
| 2 | 18 076,20 | 7 341,36 | 10 734,84 | 478 688,96 |
| 3 | 18 076,20 | 7 180,33 | 10 895,86 | 467 793,10 |
| … | … | … | … | … |
| 36 | 18 076,20 | ≈ 267 | ≈ 17 809 | 0 |
Как считается первая строка: проценты = 500 000 · 0,015 = 7 500 ₽; погашение долга = 18 076,20 − 7 500 = 10 576,20 ₽; остаток = 500 000 − 10 576,20 = 489 423,80 ₽. Дальше — то же самое для нового остатка.
Аннуитетный или дифференцированный платеж
При дифференцированной схеме долг гасится равными частями (S / n), а проценты начисляются на остаток. Поэтому первый платеж самый большой, а дальше платежи уменьшаются.
| Аннуитетный | Дифференцированный | |
|---|---|---|
| Размер платежа | одинаковый | уменьшается с каждым месяцем |
| Первый платеж (наш пример) | 18 076,20 ₽ | 13 888,89 + 7 500 = 21 388,89 ₽ |
| Переплата (наш пример) | 150 743,12 ₽ | 138 750,00 ₽ |
| Нагрузка в начале срока | ниже | выше |
| Удобство планирования | высокое | ниже |
Переплата по дифференцированной схеме меньше, потому что долг гасится быстрее. Для нашего примера: проценты = 7 500 · (36 + 1) / 2 = 138 750 ₽.
Расчет в Excel
Функция ПЛТ (в английской версии PMT):
Результат: 18 076,20. Минус перед суммой кредита нужен, чтобы платеж получился положительным: для Excel полученный кредит и выплаты — потоки с разными знаками.
Для графика погашения пригодятся функции ПРПЛТ (проценты в платеже за конкретный месяц) и ОСПЛТ (часть основного долга):
- =ПРПЛТ(18%/12; 1; 36; -500000) → 7 500,00
- =ОСПЛТ(18%/12; 1; 36; -500000) → 10 576,20
Как досрочное погашение меняет расчет
При частичном досрочном погашении банк пересчитывает график по той же формуле, но с новым остатком S. Обычно предлагают два варианта: уменьшить платеж при том же сроке или сократить срок при том же платеже. Сокращение срока экономит больше процентов, уменьшение платежа снижает ежемесячную нагрузку.
Бесплатный калькуляторКредитный калькулятор аннуитетных платежейПлатеж, переплата и график погашения для ваших условийЧастые вопросы
Как рассчитать аннуитетный платеж вручную?
Переведите годовую ставку в месячную (разделите на 12 и на 100), посчитайте (1 + i)ⁿ, затем коэффициент аннуитета i · (1 + i)ⁿ / ((1 + i)ⁿ − 1) и умножьте его на сумму кредита.
Почему в начале кредита почти весь платеж уходит на проценты?
Проценты начисляются на остаток долга, а в начале он максимальный. По мере погашения остаток уменьшается, и доля процентов в одинаковом платеже падает.
Что выгоднее — аннуитетные или дифференцированные платежи?
При одинаковой ставке и сроке дифференцированные платежи дают меньшую переплату, но требуют больших выплат в начале. Аннуитет удобнее для бюджета.
Как посчитать аннуитетный платеж в Excel?
Используйте функцию =ПЛТ(ставка/12; число_месяцев; -сумма_кредита). Например, =ПЛТ(18%/12; 36; -500000) вернет 18 076,20.
Обсуждение
Пока никто не написал. Можно быть первым.