Что такое рентабельность и ROI
Рентабельность — это отношение прибыли к тому, что ее принесло: к выручке, активам, капиталу или затратам. Она показывает, сколько копеек прибыли приходится на рубль этой базы, и выражается в процентах.
ROI (return on investment, окупаемость инвестиций) — частный случай рентабельности для конкретного вложения: сколько заработано сверх вложенной суммы.
Например, вложили 800 000 ₽, а вложение вернуло 1 040 000 ₽: ROI = (1 040 000 − 800 000) / 800 000 · 100% = 30%. Каждый вложенный рубль принес 30 копеек сверх себя.
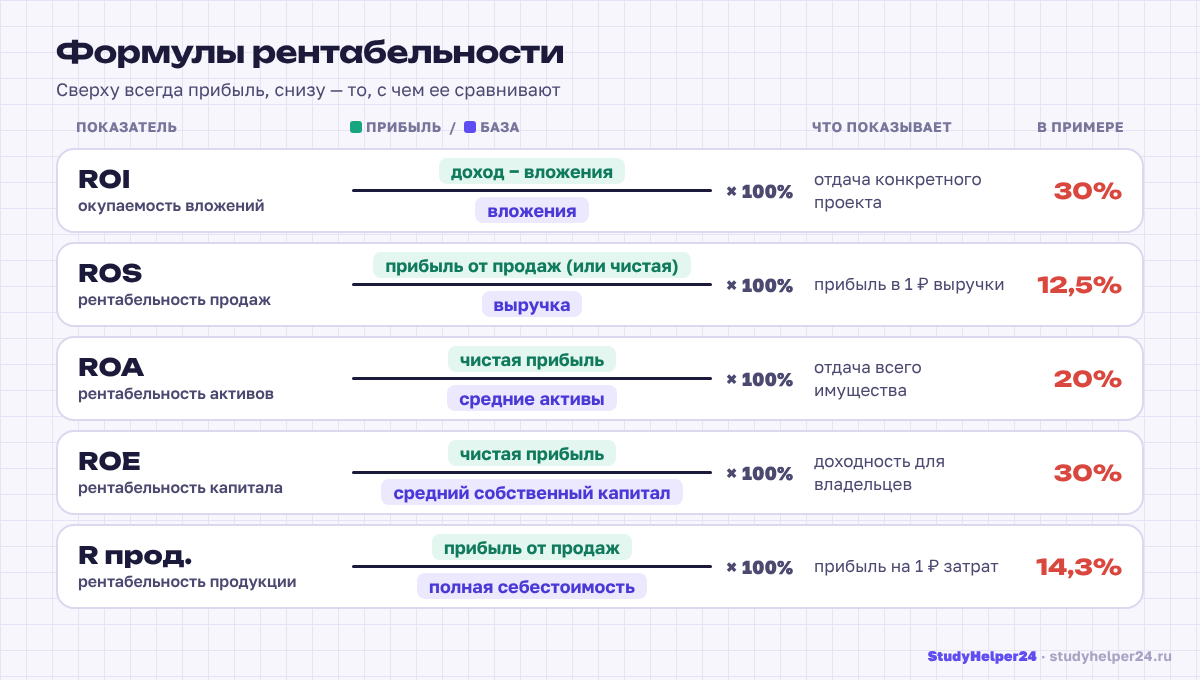
Все показатели рентабельности устроены одинаково: в числителе прибыль (какая именно — зависит от показателя), в знаменателе база. Разница только в том, что именно сравнивают.
Основные формулы рентабельности
| Показатель | Формула | Что показывает |
|---|---|---|
| ROI | (доход − вложения) / вложения · 100% | отдачу конкретного вложения или проекта |
| Рентабельность продаж (ROS) | прибыль / выручка · 100% | сколько прибыли в каждом рубле выручки |
| Рентабельность активов (ROA) | чистая прибыль / средняя величина активов · 100% | насколько эффективно используется все имущество компании |
| Рентабельность собственного капитала (ROE) | чистая прибыль / средний собственный капитал · 100% | доходность для собственников |
| Рентабельность продукции | прибыль от продаж / полная себестоимость · 100% | сколько прибыли дает рубль затрат на производство и продажу |
Рентабельность продаж (ROS)
Показывает долю прибыли в выручке. В числитель ставят прибыль от продаж (тогда ее называют операционной рентабельностью или рентабельностью продаж по прибыли от продаж) или чистую прибыль (рентабельность по чистой прибыли). Обе версии встречаются в учебниках, поэтому в работе всегда пишите, какая прибыль взята.
Рентабельность активов (ROA)
Сравнивает чистую прибыль со всем имуществом компании — и купленным на свои деньги, и на заемные. Так как активы меняются в течение года, берут среднюю величину: (активы на начало года + активы на конец) / 2. Данные — из бухгалтерского баланса.
Рентабельность собственного капитала (ROE)
Показывает, сколько чистой прибыли получили собственники на каждый рубль своего капитала. Собственный капитал — итог раздела III баланса «Капитал и резервы», тоже в среднем за период. ROE обычно выше ROA, если компания использует заемные деньги: прибыль та же, а база меньше.
Рентабельность продукции
Это рентабельность затрат: прибыль от продаж делят на полную себестоимость проданной продукции. В полную себестоимость, кроме себестоимости продаж, включают коммерческие и управленческие расходы. Показатель отвечает на вопрос, сколько прибыли дает каждый рубль затрат.
Где взять данные для расчета
Для российской компании все нужные числа есть в двух формах бухгалтерской отчетности:
- Отчет о финансовых результатах: выручка (строка 2110), себестоимость продаж (2120), коммерческие (2210) и управленческие (2220) расходы, прибыль от продаж (2200), чистая прибыль (2400).
- Бухгалтерский баланс: итог активов (строка 1600) и капитал и резервы (1300) — на начало и на конец года, чтобы посчитать средние значения.
В курсовой обычно считают показатели за 2–3 года и сводят их в одну таблицу с колонкой «изменение, п. п.» — так динамика видна сразу. Изменение рентабельности указывают в процентных пунктах: если ROS был 10%, а стал 12,5%, это рост на 2,5 п. п., а не на 2,5%.
Пример расчета для условной компании
Условная небольшая производственная компания, данные за год (все числа учебные):
| Показатель | Значение, ₽ |
|---|---|
| Выручка | 12 000 000 |
| Себестоимость продаж | 8 400 000 |
| Коммерческие и управленческие расходы | 2 100 000 |
| Прибыль от продаж | 1 500 000 |
| Сальдо прочих доходов и расходов | +100 000 |
| Прибыль до налогообложения | 1 600 000 |
| Налог на прибыль (25%) | 400 000 |
| Чистая прибыль | 1 200 000 |
| Активы, в среднем за год | 6 000 000 |
| Собственный капитал, в среднем за год | 4 000 000 |
Считаем по шагам:
- Прибыль от продаж: 12 000 000 − 8 400 000 − 2 100 000 = 1 500 000 ₽.
- Рентабельность продаж по прибыли от продаж: 1 500 000 / 12 000 000 · 100% = 12,5%.
- Рентабельность продаж по чистой прибыли: 1 200 000 / 12 000 000 · 100% = 10%.
- ROA: 1 200 000 / 6 000 000 · 100% = 20%.
- ROE: 1 200 000 / 4 000 000 · 100% = 30%.
- Полная себестоимость: 8 400 000 + 2 100 000 = 10 500 000 ₽. Рентабельность продукции: 1 500 000 / 10 500 000 · 100% ≈ 14,29%.
Проверка через формулу Дюпона, которая раскладывает ROE на три множителя:
Совпало с прямым расчетом. Разложение помогает объяснить в выводах, откуда взялась доходность: из маржи, из оборачиваемости активов или из заемных средств.
Все вычисления проверены скриптом на Python.
ROI проекта
Компания покупает оборудование за 800 000 ₽. За 2 года оно дает дополнительную выручку 2 600 000 ₽ и дополнительную прибыль 1 040 000 ₽ (по 520 000 ₽ в год).
Обратите внимание: ROI привязан к сроку. 30% за два года и 30% за год — разные результаты, поэтому срок указывают рядом с числом.
Как интерпретировать показатели
- Значение больше нуля — деятельность или проект прибыльны; меньше нуля — убыточны.
- Само по себе число мало что говорит. Его сравнивают с прошлыми периодами той же компании, с конкурентами и со средними значениями по отрасли.
- Нормальный уровень рентабельности сильно различается по отраслям: у торговли, производства, IT и строительства разные структура затрат и объем активов. Поэтому не стоит писать в курсовой «рентабельность 10% — это хорошо» без сравнения. Если нужны отраслевые значения, берите их из официальной статистики или отраслевых обзоров и указывайте источник.
- Рост ROS при падении выручки — не всегда хороший знак: важно, за счет чего он получен.
- ROE, сильно превышающий ROA, говорит о большой доле заемных средств — это и рычаг роста, и дополнительный риск.
Если показатели нужно связать с объемом продаж — например, понять, при каком объеме компания выходит в ноль, — пригодится анализ точки безубыточности.
Бесплатный калькуляторКалькулятор точки безубыточностиОбъем продаж, при котором прибыль равна нулю, и запас финансовой прочностиROI или NPV: что выбрать для оценки инвестиций
ROI прост и нагляден, но у него есть ограничение: он не учитывает время. Рубль, полученный через два года, ROI считает равным рублю сегодня. Для коротких вложений это допустимо, для проектов на несколько лет — нет.
NPV (чистая приведенная стоимость) дисконтирует будущие денежные потоки — приводит их к сегодняшнему дню по ставке дисконтирования. Для проекта с оборудованием при ставке 12%:
| ROI | NPV | |
|---|---|---|
| Результат | процент | сумма в рублях |
| Учитывает время и ставку | нет | да |
| Сравнение проектов разного масштаба | удобно | показывает абсолютный эффект |
| Где применяют | быстрая оценка, маркетинг, короткие вложения | инвестиционные проекты, бизнес-планы, ВКР |
Проект с ROI 30% выглядит выгоднее, чем показывает NPV: с учетом дисконтирования он приносит около 78,8 тыс. ₽, а не 240 тыс. ₽. Подробно о дисконтировании — в статье NPV и IRR: как оценить инвестиционный проект, а сама идея приведения денег во времени разобрана в материале про сложный процент.
Типичные ошибки
Другие ошибки, которые часто встречаются в курсовых:
- Не указан вид прибыли. Рентабельность продаж по прибыли от продаж и по чистой прибыли — разные числа (12,5% и 10% в нашем примере).
- Активы или капитал на конец года вместо среднего значения. Прибыль накапливается весь год, поэтому база тоже должна быть средней за год.
- Разные периоды в числителе и знаменателе. Прибыль за квартал нельзя делить на годовую выручку.
- ROI без срока. Число без указания периода нельзя сравнить с другими вложениями.
- Вывод без сравнения. Одно значение без динамики или сравнения не позволяет судить, хорошо это или плохо.
Расчеты рентабельности обычно входят в аналитическую главу курсовой или ВКР. Если хотите разобрать свои расчеты со специалистом, посмотрите консультации по экономике.
Частые вопросы
Как рассчитать ROI?
Вычтите из дохода от вложения сумму вложений, разделите результат на сумму вложений и умножьте на 100%. Например, (1 040 000 − 800 000) / 800 000 · 100% = 30%.
Чем рентабельность отличается от ROI?
Рентабельность — общее название группы показателей «прибыль / база» (выручка, активы, капитал, затраты). ROI — показатель для конкретного вложения: прибыль сверх вложенной суммы, деленная на эту сумму.
Какую прибыль брать для рентабельности продаж?
Чаще всего прибыль от продаж, иногда чистую прибыль. Оба варианта допустимы, но в работе нужно прямо написать, какой использован, и не смешивать их при сравнении периодов.
Чем ROA отличается от ROE?
ROA делит чистую прибыль на все активы компании, ROE — только на собственный капитал. Если у компании есть заемные средства, ROE выше ROA.
Какая рентабельность считается нормальной?
Единого норматива нет: значения сильно различаются по отраслям. Показатель оценивают в динамике и в сравнении с конкурентами или отраслевыми данными из официальных источников.
Обсуждение
Пока никто не написал. Можно быть первым.