Что показывают коэффициенты ликвидности
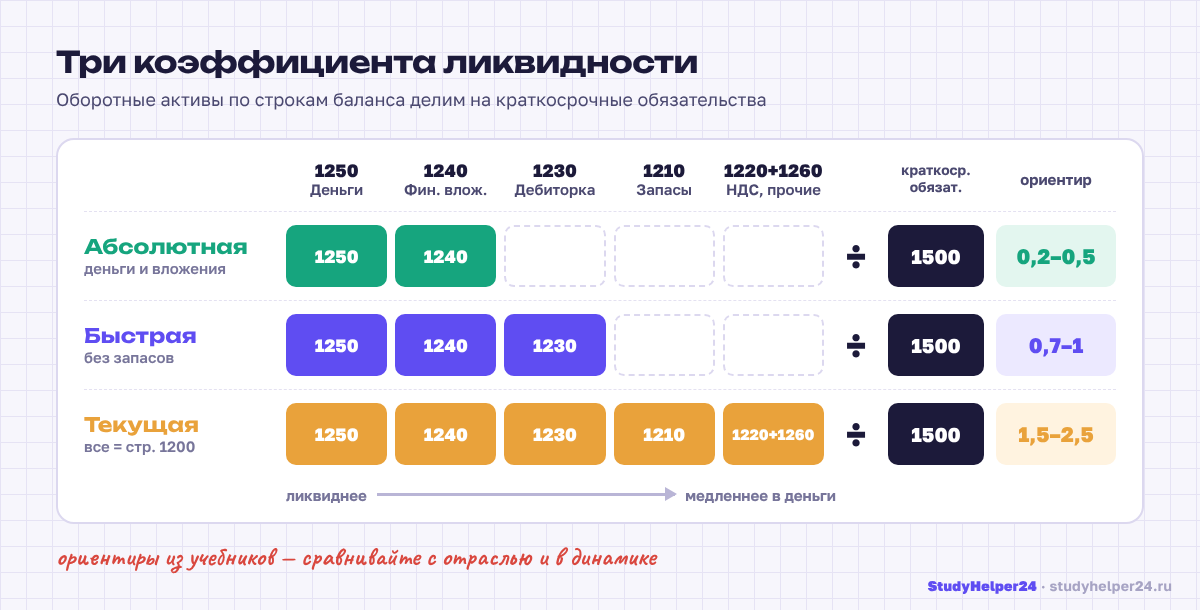
Коэффициенты ликвидности показывают, во сколько раз оборотные активы компании (целиком или их самая «быстрая» часть) покрывают ее краткосрочные обязательства. Проще говоря, хватит ли у компании денег и того, что быстро превращается в деньги, чтобы расплатиться с долгами со сроком до года. Обычно считают три коэффициента:
- текущей ликвидности — все оборотные активы к краткосрочным обязательствам;
- быстрой (срочной, промежуточной) ликвидности — то же без запасов;
- абсолютной ликвидности — только деньги и краткосрочные финансовые вложения.
Все три — отношения величин из одного баланса на одну дату, поэтому результат выражают в разах (иногда в долях), а не в процентах. Числитель от коэффициента к коэффициенту уменьшается, знаменатель одинаковый.
Строки бухгалтерского баланса для расчета
Данные берут из бухгалтерского баланса. С отчетности за 2025 год форма баланса регулируется ФСБУ 4/2023 «Бухгалтерская отчетность» (приказ Минфина России от 04.10.2023 № 157н); коды строк, нужные для коэффициентов ликвидности, остались прежними — такими же, как в форме по приказу Минфина № 66н.
| Код строки | Показатель | Где участвует |
|---|---|---|
| 1210 | Запасы | только в текущей ликвидности |
| 1220 | НДС по приобретенным ценностям | входит в итог 1200 |
| 1230 | Дебиторская задолженность | текущая и быстрая |
| 1240 | Финансовые вложения (за исключением денежных эквивалентов) | все три |
| 1250 | Денежные средства и денежные эквиваленты | все три |
| 1260 | Прочие оборотные активы | входит в итог 1200 |
| 1200 | Итог раздела II «Оборотные активы» | числитель текущей ликвидности |
| 1500 | Итог раздела V «Краткосрочные обязательства» | знаменатель всех трех |
| 1510, 1520 | Краткосрочные заемные средства, кредиторская задолженность | входят в 1500 |
| 1530 | Доходы будущих периодов | иногда исключают из 1500 |
| 1540 | Оценочные обязательства | иногда исключают из 1500 |
В строку 1240 попадают только краткосрочные финансовые вложения: долгосрочные отражаются в разделе I «Внеоборотные активы» и в расчет не идут.
Коэффициент текущей ликвидности: формула
Показывает, сколько рублей оборотных активов приходится на рубль краткосрочных долгов:
Во многих учебниках и методиках из знаменателя вычитают доходы будущих периодов (1530) и оценочные обязательства (1540), потому что это не долги, которые нужно вернуть деньгами кредитору в обычном смысле:
Встречаются оба варианта, и ни один нельзя назвать единственно верным. Выберите тот, что дан в методичке вашего вуза, и укажите формулу в тексте работы.
Коэффициент быстрой ликвидности
Из числителя убирают запасы: их продать дольше всего, и при срочной продаже они теряют в цене.
Другой распространенный вариант — вычесть из итога оборотных активов запасы и НДС: (стр. 1200 − стр. 1210 − стр. 1220) / стр. 1500. Он отличается от первого тем, что включает прочие оборотные активы (строка 1260), поэтому результат может быть чуть выше.
Тонкость со строкой 1230: в нее может входить и долгосрочная дебиторская задолженность (со сроком погашения больше 12 месяцев). Если в пояснениях к балансу она выделена, для быстрой ликвидности ее лучше исключить — в ближайший год эти деньги не придут.
Коэффициент абсолютной ликвидности
Самый строгий показатель: какую долю краткосрочных долгов компания может погасить прямо сейчас, без продажи запасов и без ожидания оплат от покупателей.
Нормативные значения: ориентиры из учебников
Единого законодательно установленного норматива для всех компаний нет. В учебниках по экономическому анализу обычно приводят такие ориентиры:
| Коэффициент | Ориентир из учебников | Что значит ниже ориентира |
|---|---|---|
| Текущей ликвидности | 1,5–2,5 (часто называют «не ниже 2», минимум 1) | оборотных активов может не хватить на погашение долгов |
| Быстрой ликвидности | 0,7–1 и выше | без продажи запасов долги не покрываются |
| Абсолютной ликвидности | 0,2–0,5 | мало свободных денег для срочных платежей |
Цифры у разных авторов отличаются, и это нормально: значения сильно зависят от отрасли. У розничной торговли запасы оборачиваются быстро, а покупатели платят сразу, поэтому текущая ликвидность около 1 бывает нормой. У производственных и строительных компаний запасов и дебиторской задолженности много, и коэффициенты выше. Поэтому оценивайте показатели в динамике за 2–3 года и в сравнении с компаниями той же отрасли, а не только с «нормой» из таблицы.
Слишком высокие значения тоже не всегда хороши. Ктл, равный 4–5, может означать, что деньги «заморожены» в лишних запасах или в просроченной дебиторской задолженности.
Пример расчета по условному балансу
Условная компания, данные баланса в тыс. ₽ на две отчетные даты:
| Код | Показатель | 31.12.2024 | 31.12.2025 |
|---|---|---|---|
| 1210 | Запасы | 4 800 | 6 300 |
| 1220 | НДС по приобретенным ценностям | 200 | 150 |
| 1230 | Дебиторская задолженность | 3 600 | 4 100 |
| 1240 | Финансовые вложения | 400 | 200 |
| 1250 | Денежные средства | 1 000 | 650 |
| 1200 | Оборотные активы, итого | 10 000 | 11 400 |
| 1510 | Заемные средства | 2 000 | 3 500 |
| 1520 | Кредиторская задолженность | 2 800 | 3 400 |
| 1540 | Оценочные обязательства | 200 | 100 |
| 1500 | Краткосрочные обязательства, итого | 5 000 | 7 000 |
Прочих оборотных активов (1260), доходов будущих периодов (1530) и прочих обязательств (1550) нет.
Шаг 1. Текущая ликвидность (базовая формула 1200 / 1500):
Шаг 2. Быстрая ликвидность. Числитель: 3 600 + 400 + 1 000 = 5 000 и 4 100 + 200 + 650 = 4 950.
Шаг 3. Абсолютная ликвидность. Числитель: 400 + 1 000 = 1 400 и 200 + 650 = 850.
| Коэффициент | 2024 | 2025 | Изменение | Ориентир |
|---|---|---|---|---|
| Текущей ликвидности | 2,00 | 1,63 | −0,37 | 1,5–2,5 |
| Быстрой ликвидности | 1,00 | 0,71 | −0,29 | 0,7–1 |
| Абсолютной ликвидности | 0,28 | 0,12 | −0,16 | 0,2–0,5 |
Вывод. Все три коэффициента снизились. Текущая и быстрая ликвидность остались в пределах ориентиров, но приблизились к нижней границе, а абсолютная опустилась ниже 0,2. Причина видна по строкам: краткосрочные кредиты выросли на 1 500 тыс. ₽, а оборотные активы выросли в основном за счет запасов (+1 500 тыс. ₽), при этом денег стало меньше. Компании стоит проверить оборачиваемость запасов и график погашения кредитов.
Если вычесть оценочные обязательства (1540) из знаменателя, Ктл за 2025 год составит 11 400 / 6 900 ≈ 1,65. Разница небольшая, но формулу в работе все равно нужно назвать.
Как оформить анализ ликвидности в курсовой
Расчет коэффициентов — обычно часть аналитической главы, где анализируют финансовое состояние предприятия. Чтобы раздел не вернули на доработку:
- Укажите источник: бухгалтерский баланс организации на конкретные даты (в приложении или со ссылкой на открытые данные).
- Приведите формулы с кодами строк — так проверяющий быстро сверит расчет.
- Сведите результаты в таблицу с динамикой и ориентирами, как в примере выше. Таблицы оформляйте по правилам из статьи про оформление таблиц и рисунков по ГОСТ.
- Объясните причины изменений по строкам баланса, а не только констатируйте рост или снижение.
- Свяжите ликвидность с другими показателями — рентабельностью, финансовой устойчивостью, а в проектной части — с точкой безубыточности. Запас финансовой прочности быстро считается в калькуляторе точки безубыточности.
Динамику коэффициентов удобно показать линейным графиком, как это сделать, разобрано в статье про график в Excel для курсовой.
Если хотите, чтобы специалист сверил ваши расчеты с балансом, — консультации по экономике. А если нужен разбор всей аналитической главы, опишите задачу или оформите помощь с курсовой у специалиста: отклики придут с ценой и сроком.
Частые вопросы
Как рассчитать коэффициент текущей ликвидности по балансу?
Разделите итог оборотных активов (строка 1200) на итог краткосрочных обязательств (строка 1500). Например, 11 400 / 7 000 ≈ 1,63. Некоторые методики вычитают из знаменателя строки 1530 и 1540 — проверьте вариант в своей методичке.
Чем быстрая ликвидность отличается от текущей?
В быстрой ликвидности из числителя исключены запасы, потому что их дольше всего превращать в деньги. Формула: (1230 + 1240 + 1250) / 1500.
Какие нормативные значения у коэффициентов ликвидности?
В учебниках обычно приводят ориентиры: текущая ликвидность 1,5–2,5, быстрая 0,7–1, абсолютная 0,2–0,5. Это не обязательные нормы: значения зависят от отрасли, поэтому сравнивайте показатели в динамике и с компаниями той же сферы.
Входят ли долгосрочные обязательства в расчет ликвидности?
Нет. В знаменатель берут только краткосрочные обязательства (раздел V баланса, строка 1500). Долгосрочные кредиты (раздел IV) не нужно гасить в течение года.
Что делать, если коэффициент абсолютной ликвидности ниже 0,2?
Посмотреть, за счет чего: денег стало меньше или долги выросли. Это не всегда признак проблем — у компании может быть стабильный поток оплат от покупателей. Вывод делайте вместе с быстрой ликвидностью и данными о движении денежных средств.
Обсуждение
Пока никто не написал. Можно быть первым.